无


请登录/注册
海贝分销
宠物食品出口首次量额双降,对美出口十年缩水25%、越南增长141%
2026-10-09 16:57:27
十年翻了一倍多,然后第一次同时往下走。
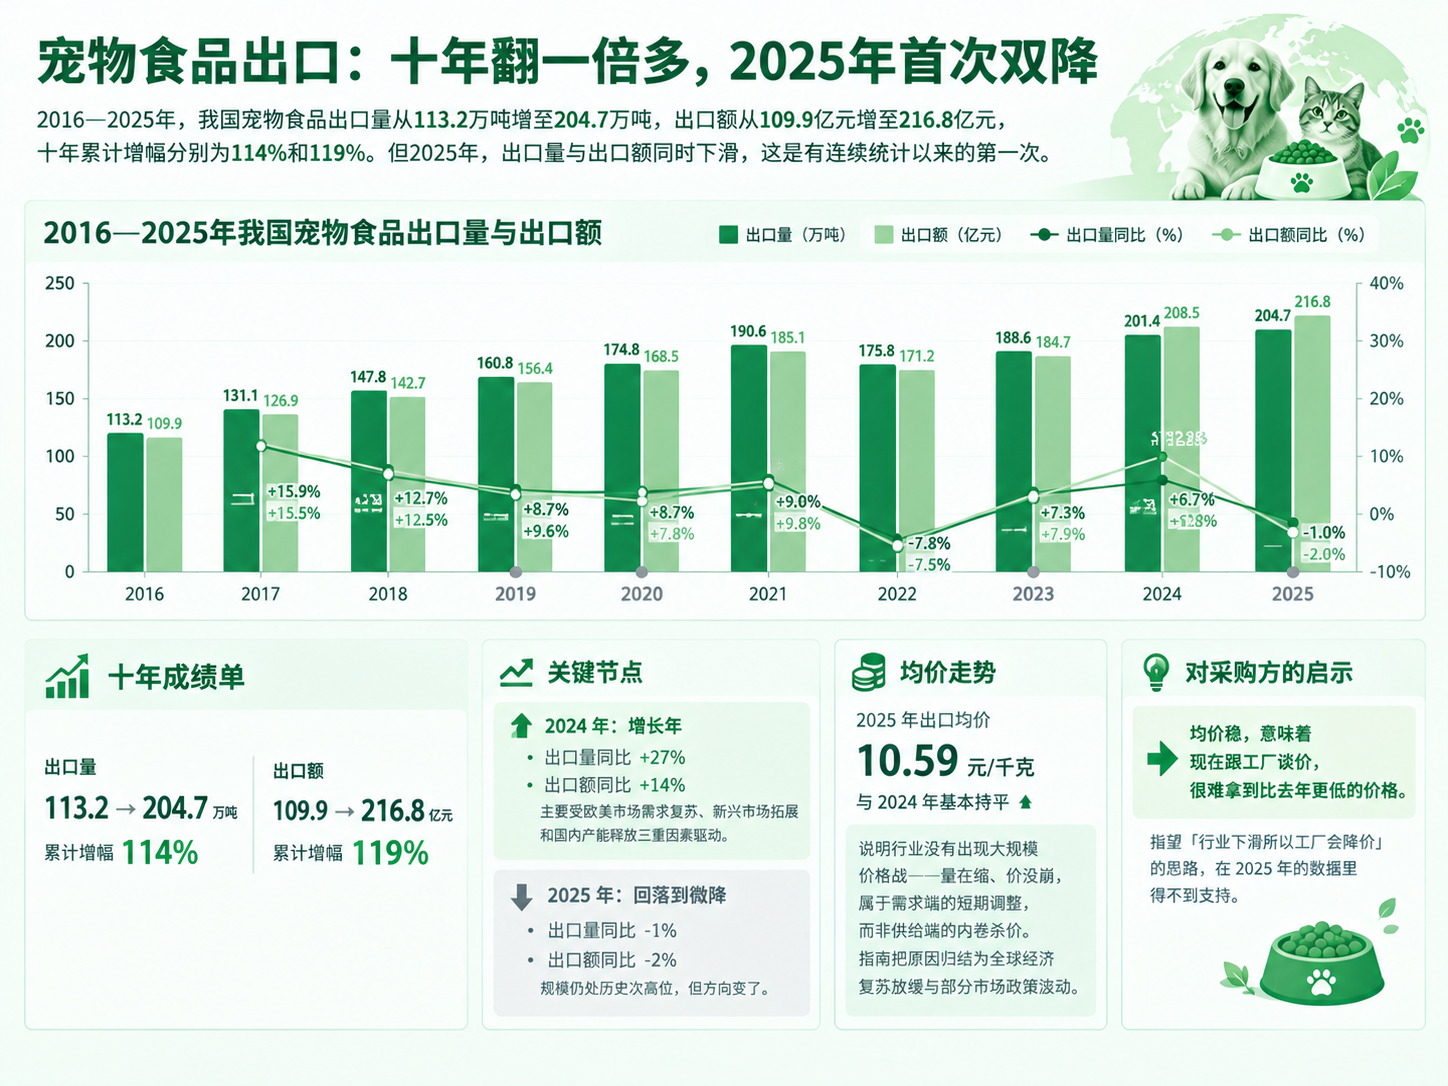
商务部在 2026 年 4 月发布的《出口商品技术指南 宠物食品》里,给出了这个行业十年的完整账本。2016 到 2025 年,我国宠物食品出口量从 113.2 万吨增长到 204.7 万吨,累计增幅 114%;出口额从 109.9 亿元增长到 216.8 亿元,累计增幅 119%。十年翻倍还多。
但 2025 年这一格,画风变了:出口量 204.7 万吨、同比下滑 1%,出口额 216.8 亿元、同比下滑 2%——这是有连续统计以来第一次「量额双降」。规模仍处在历史次高位,但方向变了。
一、总量:第一次双降,但没有打价格战
先把这条曲线的节点看清楚。2024 年是关键的增长年,出口量同比激增 27%、出口额同比增长 14%,主要靠欧美市场需求复苏、新兴市场拓展和国内产能释放三件事叠加。2025 年则回落到微降。
值得注意的是均价。2025 年出口均价 10.59 元/千克,与 2024 年基本持平。这说明行业没有出现大规模价格战——量在缩、价没崩,属于需求端的短期调整,而不是供给端的内卷杀价。指南把原因归结为全球经济复苏放缓与部分市场政策波动。
对采购方来说,这一条比总量更重要:均价稳,意味着现在跟工厂谈价,很难拿到比去年更低的价格。指望「行业下滑所以工厂会降价」的思路,在 2025 年的数据里得不到支持。
二、品类:同样一吨货,做成成品和做成原料差 4.3 倍
把 216.8 亿元拆到四个品类上,价格差距大得有点反直觉。
| 品类 | 出口量 | 出口额 | 均价 (元/千克) | 量同比 | 额同比 |
|---|---|---|---|---|---|
| 其他零售包装狗食或猫食饲料 | 31.30 万吨 | 93.60 亿元 | 29.90 | +6% | -6% |
| 零售包装狗食或猫食饲料的罐头 | 4.83 万吨 | 7.38 亿元 | 15.29 | +22% | +24% |
| 未列名配制的动物饲料 | 29.89 万吨 | 19.98 亿元 | 6.68 | +2% | +12% |
| 添加剂预混合饲料 | 138.64 万吨 | 95.81 亿元 | 6.91 | -3% | -1% |
| 总计 | 204.66 万吨 | 216.77 亿元 | 10.59 | -1% | -2% |
三个结论直接摆在数据上。
第一,零售成品是压舱石,也是价格高地。「其他零售包装狗食或猫食饲料」一个品类就占了出口额的 43.2%,均价 29.90 元/千克,是整体均价的 2.82 倍。指南推测这一档主要涵盖冻干零食、功能性主粮、处方粮等高价产品。但要注意它的量价背离:出口量增长 6%,出口额却下降 6%——量增额减,说明这一档内部也在以价换量,高端市场的竞争在加剧。
第二,罐头是增速最快的细分。出口量 4.83 万吨、同比增长 22%,出口额 7.38 亿元、同比增长 24%,量额增速双双位列所有品类第一。均价 15.29 元/千克,高出整体均价 44.4%。全球宠物精细化喂养的趋势下,罐头因为营养均衡、适口性好,加上国内生产工艺成熟、成本优势明显,在欧美和东南亚市场都有竞争力。
第三,也是最能说明问题的一条:量的主力不是钱的主力。添加剂预混合饲料出口 138.64 万吨,占出口总量的 67.7%,但均价只有 6.91 元/千克,低于整体均价 34.7%。它主要用于海外宠物食品企业的二次加工,是低附加值的原料类产品。
把这一节换算成一句话 同样一吨货,做成零售成品能卖 29.90 元/千克,做成预混合饲料只卖 6.91 元/千克——差 4.3 倍。出口总量里近七成是后者。这解释了为什么行业总量在缩、但出口额还能守住 216.8 亿元:结构在往成品端挪。
三、产地:山东占近一半,但唯一在涨的是广东
按省市看,出口格局的集中度比想象中高。山东省 2025 年出口 99.50 亿元,虽同比下降 6%,仍是全国第一,出口规模约为第二名广东省的 4.8 倍;一个省就占了全国的近一半。
| 序 | 省市 | 2025 年出口额 | 同比 |
|---|---|---|---|
| 1 | 山东 | 99.50 亿元 | -6% |
| 2 | 广东 | 20.52 亿元 | +18% |
| 3 | 浙江 | 15.93 亿元 | -12% |
| 4 | 黑龙江 | 13.78 亿元 | -15% |
| 5 | 江苏 | 11.22 亿元 | -20% |
| 6 | 河北 | 8.46 亿元 | +14% |
| 7 | 上海 | 6.71 亿元 | +32% |
| 8 | 吉林 | 5.98 亿元 | +28% |
| 9 | 四川 | 5.54 亿元 | +88% |
| 10 | 辽宁 | 4.16 亿元 | -1% |
前十名里有六家在跌。传统出口大省的普遍下滑,指南给出的解释是:基数过高、部分传统市场需求疲软,以及省内企业向高附加值产品转型带来的短期调整。浙江、江苏、黑龙江这类省份多依赖欧美日传统市场,受技术性贸易壁垒趋严和物流成本上升的影响更大——江苏下滑 20%,是前十名里跌幅最大的。
广东是唯一逆势增长的头部省份,20.52 亿元、增长 18%。两个原因:珠三角本身有宠物食品产业集群优势,加上对东南亚、中东等新兴市场的快速拓展。
更有意思的是中西部和特色省市的爆发式增长,增速远超全国平均:
| 省市 | 2025 年出口额 | 同比 | 说明 |
|---|---|---|---|
| 山西 | 217.0 万元 | +1110% | 2024 年仅 17.9 万元,基数极小,或与原料加工产业崛起、政策扶持有关 |
| 广西 | 59.0 万元 | +124% | 2024 年 26.3 万元,依托毗邻东南亚的区位,成为对东盟出口节点 |
| 云南 | 3.70 亿元 | +90% | — |
| 四川 | 5.54 亿元 | +88% | 跃居全国第九 |
| 湖北 | 14.20 亿元 | +87% | — |
| 上海 | 6.71 亿元 | +32% | 依托跨境贸易便利化,聚焦高端宠物食品 |
| 福建 | — | +26% | 对中东、南美市场出口增长显著 |
| 陕西 | — | +26% | — |
山西和广西的增速数字(+1110%、+124%)看着惊人,但基数分别只有 17.9 万元和 26.3 万元——这两个数字不能当趋势读,只能当「新玩家进场」的信号读。真正有分量的是四川(5.54 亿元、+88%)和湖北(14.20 亿元、+87%),它们是靠劳动力与原料成本优势承接产业转移,量级已经起来了。
四、市场:钱在往东南亚走,美国十年缩水 25%
按大洲看,亚洲是绝对主力,出口额 138.26 亿元、占比 52.3%;欧洲 73.28 亿元、占 27.8%;美洲 43.57 亿元、占 16.6%;大洋洲 6.22 亿元、占 2.4%;非洲 2.39 亿元、占 0.9%。
但真正需要卖家注意的是单一国家的十年变化。指南列出的前十大出口国里,有一组对比非常刺眼:
| 序 | 贸易伙伴 | 2025 年 | 同比 | 2016 年 | 十年变化 |
|---|---|---|---|---|---|
| 1 | 越南 | 23.19 亿元 | +18% | 9.63 亿元 | +141% |
| 2 | 德国 | 18.67 亿元 | -7% | 7.24 亿元 | +158% |
| 3 | 美国 | 17.20 亿元 | -29% | 22.94 亿元 | -25% |
| 4 | 韩国 | 12.85 亿元 | +3% | 6.89 亿元 | +87% |
| 5 | 荷兰 | 12.61 亿元 | -26% | 7.05 亿元 | +79% |
美国是前十大出口国里唯一十年负增长的:2016 年出口 22.94 亿元,2025 年 17.20 亿元,十年缩水 25%,且 2025 年单年下滑 29%,是前五名里跌幅最大的。指南把原因归为贸易政策与本土竞争。同期越南从 9.63 亿元涨到 23.19 亿元,增长 141%,已经取代美国成为中国宠物食品的第一大出口国。
其他方向也在动:南美市场巴西 4.1 亿元、厄瓜多尔 2.6 亿元、智利 2.1 亿元,2016—2025 年增速均超 100%,对中高端宠物零食和全价猫粮需求旺盛;非洲以经济型饲料和原料为主,南非 7.3 亿元、埃及 6.5 亿元、尼日利亚 2.5 亿元,加纳增长 64%;大洋洲体量小但门槛高,澳大利亚 3.4 亿元、同比增长 14%,对生物安全要求严苛(杀菌处理、原料溯源),属于高端市场。
五、这份账本对选品和找厂意味着什么
把上面四节收起来,可以落成四条可执行的判断。
第一,找厂先去山东和广东,但目的不同。山东是规模最大、品类最全的产地,99.50 亿元的体量决定了它在主粮和预混料上的成本优势最明显;广东是唯一还在增长的头部产地,做东南亚和中东订单的卖家,广东的工厂在渠道和响应速度上更对口。
第二,做成品,不做原料。零售包装成品均价 29.90 元/千克,预混合饲料均价 6.91 元/千克,差 4.3 倍。对跨境卖家来说,原料类产品的客户是海外工厂不是消费者,这个生意不在零售链路里。
第三,增速最快的细分是罐头。量 +22%、额 +24%,双第一,且均价高于整体 44.4%。如果要在宠物食品里找一条「量价齐升」的线,目前只有这一条。
第四,把美国市场的权重降下来。美国 2025 年单年下滑 29%,十年缩水 25%,是前十大市场里唯一负增长的。越南(+18%)、韩国(+3%)在涨,南美三国十年增速均超 100%。做宠物食品的卖家,把美国当增量市场而不是基本盘,是数据给出的直接结论。
六、货源侧:货盘上宠物类目实际能承接什么
上面讲的是中国出口端的产业带格局。回到「货在哪、能不能一件代发」这个问题,需要把货盘侧的真实供给摊开说清楚——因为宠物食品和宠物用品,在货盘上是两件完全不同的事。
- 同款货盘 · 宠物类目真实供给
- 宠物用品类目;399 个 SKU;覆盖 12 个国家站点
- 小宠用品(仓鼠/兔等);311 个 SKU;其中保健用品 310 个
- 水族用品;39 个 SKU;鱼缸、过滤、水质治理
- 猫狗如厕用品;20 个 SKU;猫砂盆、尿垫、拾便袋
- 猫狗健康护理;20 个 SKU;维生素、驱虫、健康辅助
- 猫狗配件;20 个 SKU;项圈、牵引、玩具、喂养用具
- 猫狗清洁美容;15 个 SKU;洗浴、梳刷、口腔清洁
- 狗粮 / 猫粮;3 个 SKU;狗粮 1、狗零食 2;猫粮 0
这张表里有三个需要说清楚的点。
一是宠物食品在货盘上的供给很薄。「狗粮/猫粮」二级类目下只有 3 个 SKU(狗粮 1 个、狗零食 2 个,猫粮为 0)。这和 216.8 亿元的出口大盘形成了明显落差——食品类目涉及保质期、检疫准入与仓储条件,一件代发的门槛比用品高得多。如果你要做宠物食品,目前更适合在货盘列表页提交具体的货源需求,说明品类、站点与目标价格区间。
二是宠物用品的供给集中在特定细分。399 个 SKU 里,小宠用品(仓鼠、兔等)占 311 个,其中保健用品一项就占 310 个;猫狗相关的如厕用品、健康护理、配件、清洁美容各在 15—20 个之间。美国站是供给最厚的站点,224 个 SKU。如果你的目标站点是美国、品类是宠物用品,货盘上有足够的商品可以立刻上架测试;如果是日本、加拿大、韩国站,宠物类目目前没有在售 SKU,需要走货源需求。
三是表中数字为「按该类目筛选时接口直接返回的数量」,存在层级不一致。实测中部分三级类目的商品数高于其上级二级类目——例如「猫狗清洁美容」二级筛选 15 个,其三级「香波浴液」却有 223 个;「水族用品」二级 39 个,其三级「清洁工具」有 180 个。这意味着二级筛选可能取不全,实际可挑选的宠物 SKU 大概率多于表中所列。表中数字未做任何加总,发布前建议由货盘运营确认一次二级筛选的完整性。

宠物食品出口首次量额双降,对美出口十年缩水25%、越南增长141%
上半年玩具出口下滑11.32%,美国市场逆势增长8.28%
亚马逊虚拟身份验证上线,收到通知后须在14天内完成,逾期账户将被暂停
礼物包装赛道在TikTok美区升温,有商家靠抽绳礼品袋年入千万
手机壳市场持续增长,环保品牌Pela如何让可持续成为消费者买单的理由
90后针灸师把中药皂卖到海外,年营收突破800万美元
澳大利亚汽配市场六大品类机会解读:停产车型、房车与四驱改装需求持续升温
韩国8月电商趋势:速卖通、Temu、SHEIN消费额同比下降19.6%,Coupang逆势增长
亚马逊自有硬件全线涨价,入门款Echo Dot涨幅高达60%,成本压力波及平台与卖家
iPhone Duo未售配件先火:TikTok搜索暴涨8倍,30万件新品上架,深圳供应链抢占先机