无


请登录/注册
海贝分销
睡眠贴占美区货盘睡眠类目六成,美国45至64岁人群39%睡眠不足
2026-10-11 09:00:00
「睡不够」在美国是十年没改善的普遍问题。但打开美区货盘的睡眠类目,139 个 SKU 里 83 个是贴片,全部来自同一个货主。
美国疾病控制与预防中心(CDC)的行为风险因素监测系统(BRFSS)每年会问受访者一个很简单的问题:过去 24 小时里,你平均睡几个小时?按照 CDC 的推荐标准,成年人每天至少需要 7 小时,低于这个数就是「睡眠不足」。
2022 年的答案是这样的:按州计算,睡眠不足的比例从佛蒙特州的 30% 一直排到夏威夷州的 46%;按人群看,男性 37%、45 至 64 岁人群 39%、夏威夷原住民或太平洋岛民 49%。而把 2013 年到 2022 年这十年的曲线连起来看,这个比例基本没有改善。
把公共卫生数据和货盘供给数据摆在一起看,会看到一件比「市场规模多大」更有意思的事。
一、需求侧:不是某一群人睡不好,是普遍睡不好
CDC 这组数据的价值在于它的分布形态。睡眠不足没有集中在某一个州、某一个年龄段,而是铺满了整个区间——州与州之间差 16 个百分点,县与县之间差得更开:2020 年的县级数据显示,科罗拉多州博尔德县是 24%,阿拉巴马州格林县是 48%。
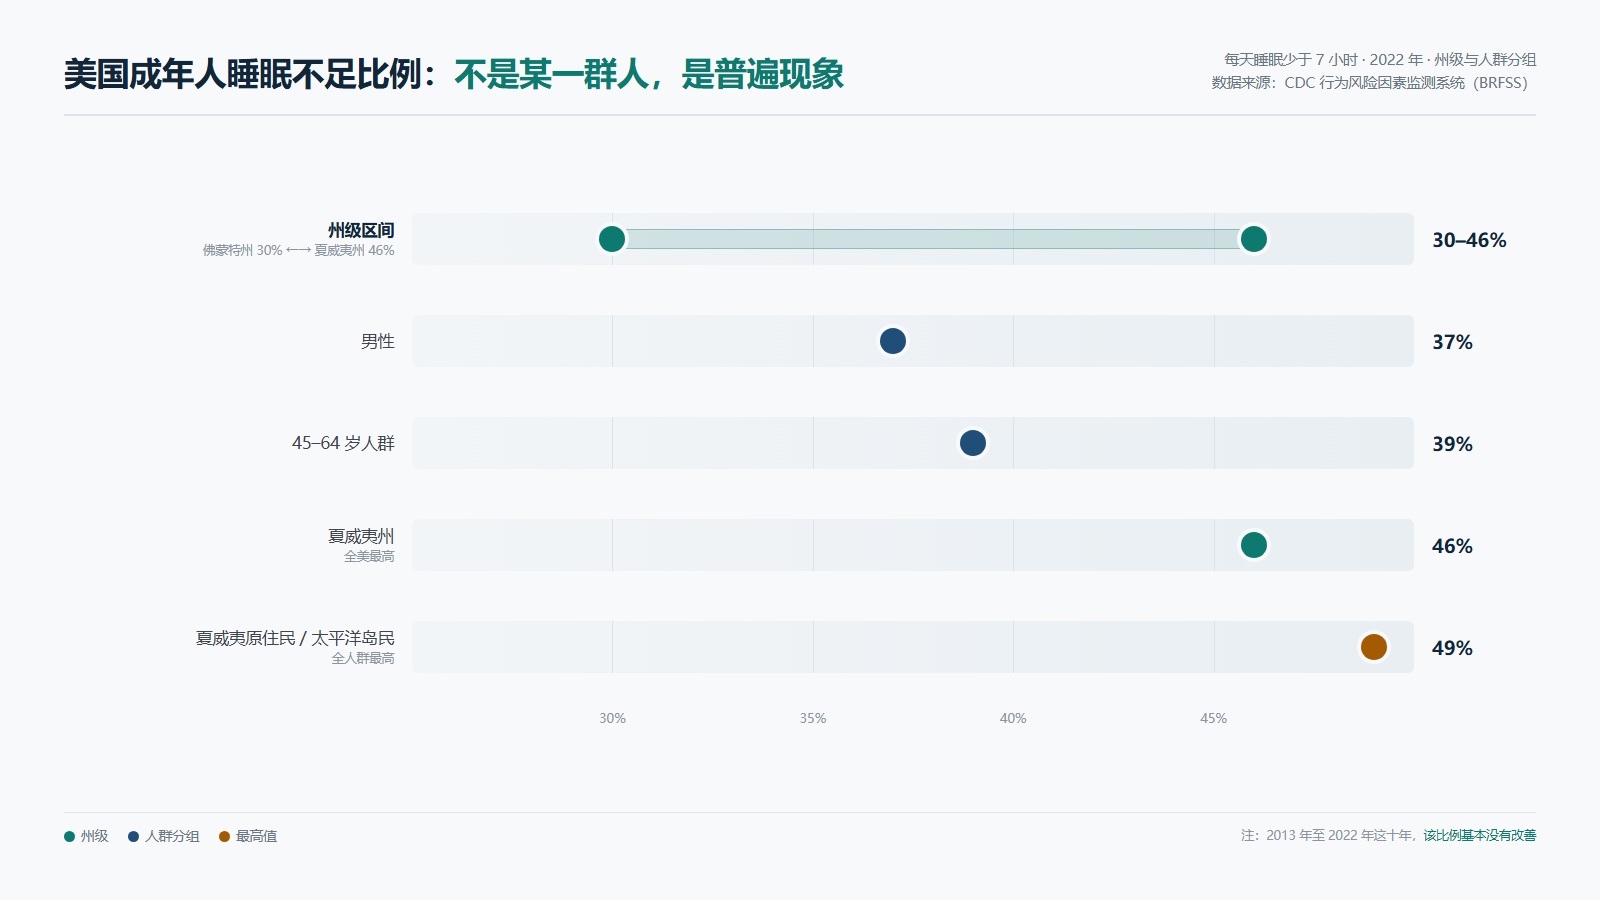
对选品来说,这个形态意味着两件事。第一,需求的基数极大且稳定——不是「某个人群今年突然睡不好了」,而是长期存在的普遍状态。第二,需求不是「治疗型」的,而是「改善型」的:绝大多数人不是来找解决方案的,而是来找一个能让自己「感觉好一点」的东西。
需求变成了消费。亚马逊美国站「防打鼾设备」(Anti Snoring Devices)类目的数据是这样的:2026 年 7 月,Top 50 商品卖出 103,250 件、363.4 万美元,均价 34.94 美元;截至 2026 年 7 月的 12 个月累计卖出 133.22 万件、4,538.77 万美元,月均 11.1 万件。这个类目有明显的季节性——2025 年 12 月是峰值(131,300 件),2026 年 5 月是低点(65,150 件)。
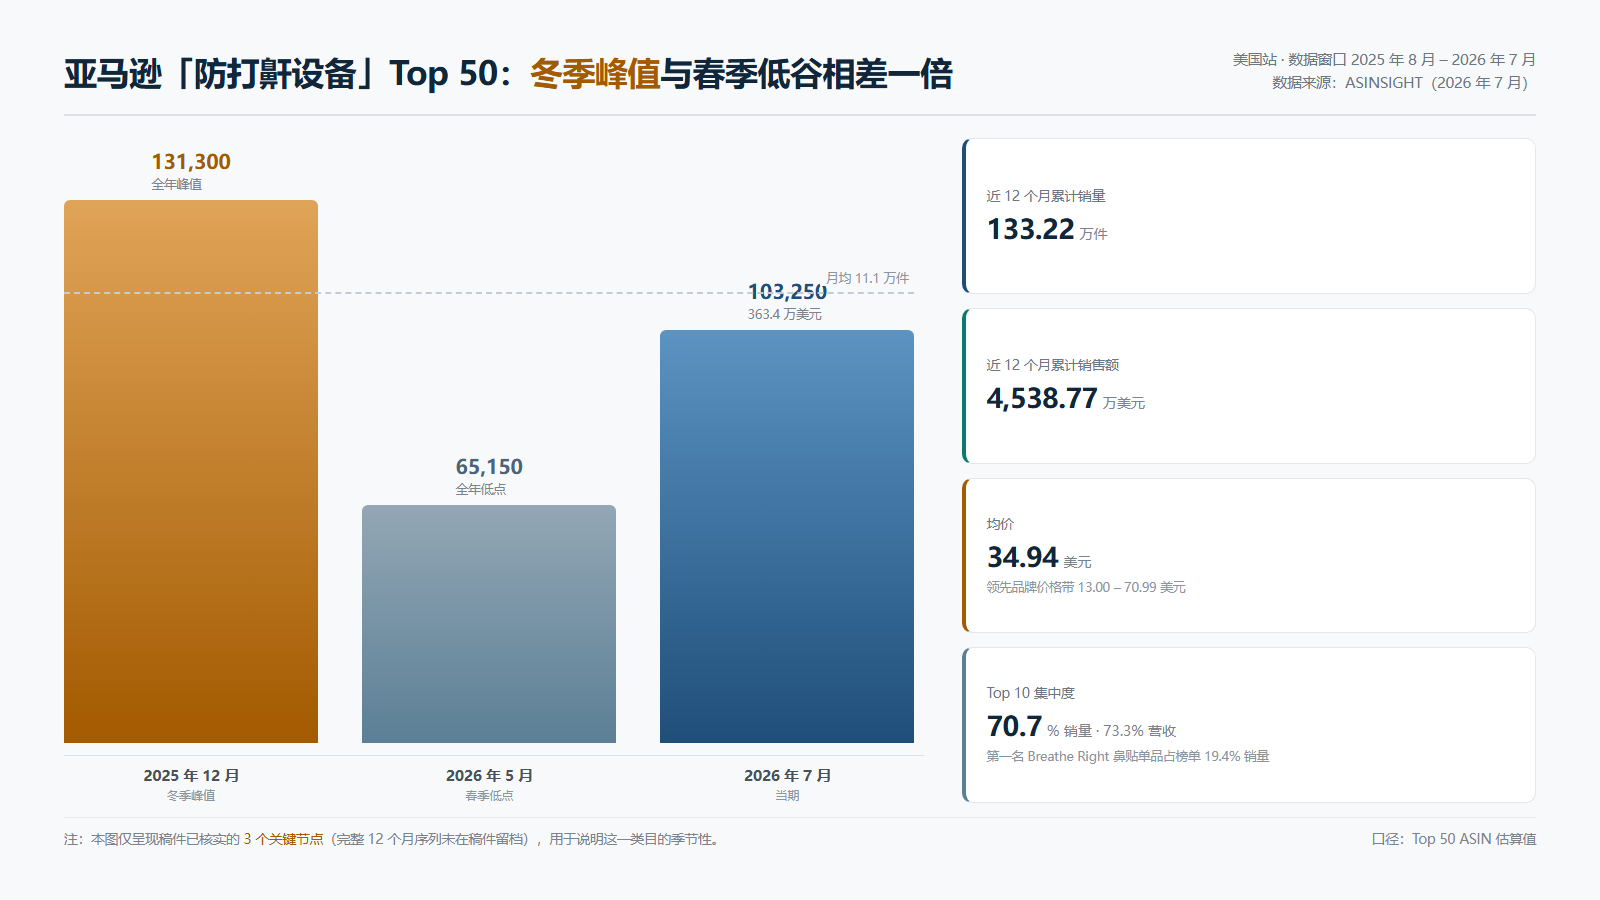
更值得注意的是集中度:Top 10 商品占了 70.7% 的销量和 73.3% 的营收,其中销量第一名是 Breathe Right 的一款鼻贴,单品卖出 20,000 件、单价 11.61 美元,一个商品就占了整个榜单 19.4% 的销量。按品牌算,Breathe Right 在 Top 10 里占 41.1%,intake 占 23.3%,Rhinomed 占 13.7%。领先品牌的价格带从 13.00 美元一直铺到 70.99 美元。
把需求侧收成一句:这是一个「低价物理型产品走量、高价产品走利润」的类目,且头部集中度很高。这个判断,在供给端的数据里会得到印证。
二、供给侧:美区 139 个睡眠 SKU,六成是贴片
海贝分销的货盘里,「睡眠和打鼾」类目(类目 id 805776,路径 保健 > 医疗保健 > 睡眠和打鼾)目前在售 349 个 SKU,覆盖 11 个国家站点。美国站是绝对主体,139 个,占 39.8%;其后是俄罗斯 44 个、菲律宾 13 个、英国 11 个、澳洲 8 个、新西兰 8 个。
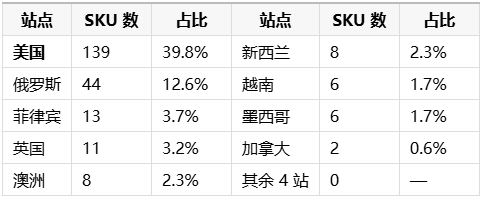
口径说明:占比以「全站 349 个」为分母计算。11 个国家站点的筛选结果合计为 237 个,与全站口径存在差额(部分商品未挂站点标签),故本表只用于比较站点之间的相对规模,不做加总校验。
美国站这 139 个 SKU 的形态结构,是这篇文章最值得看的一张表。
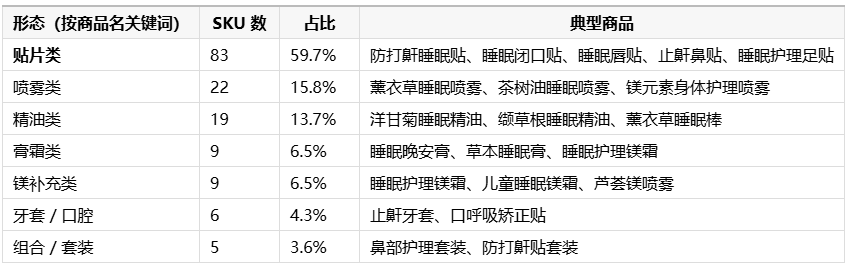
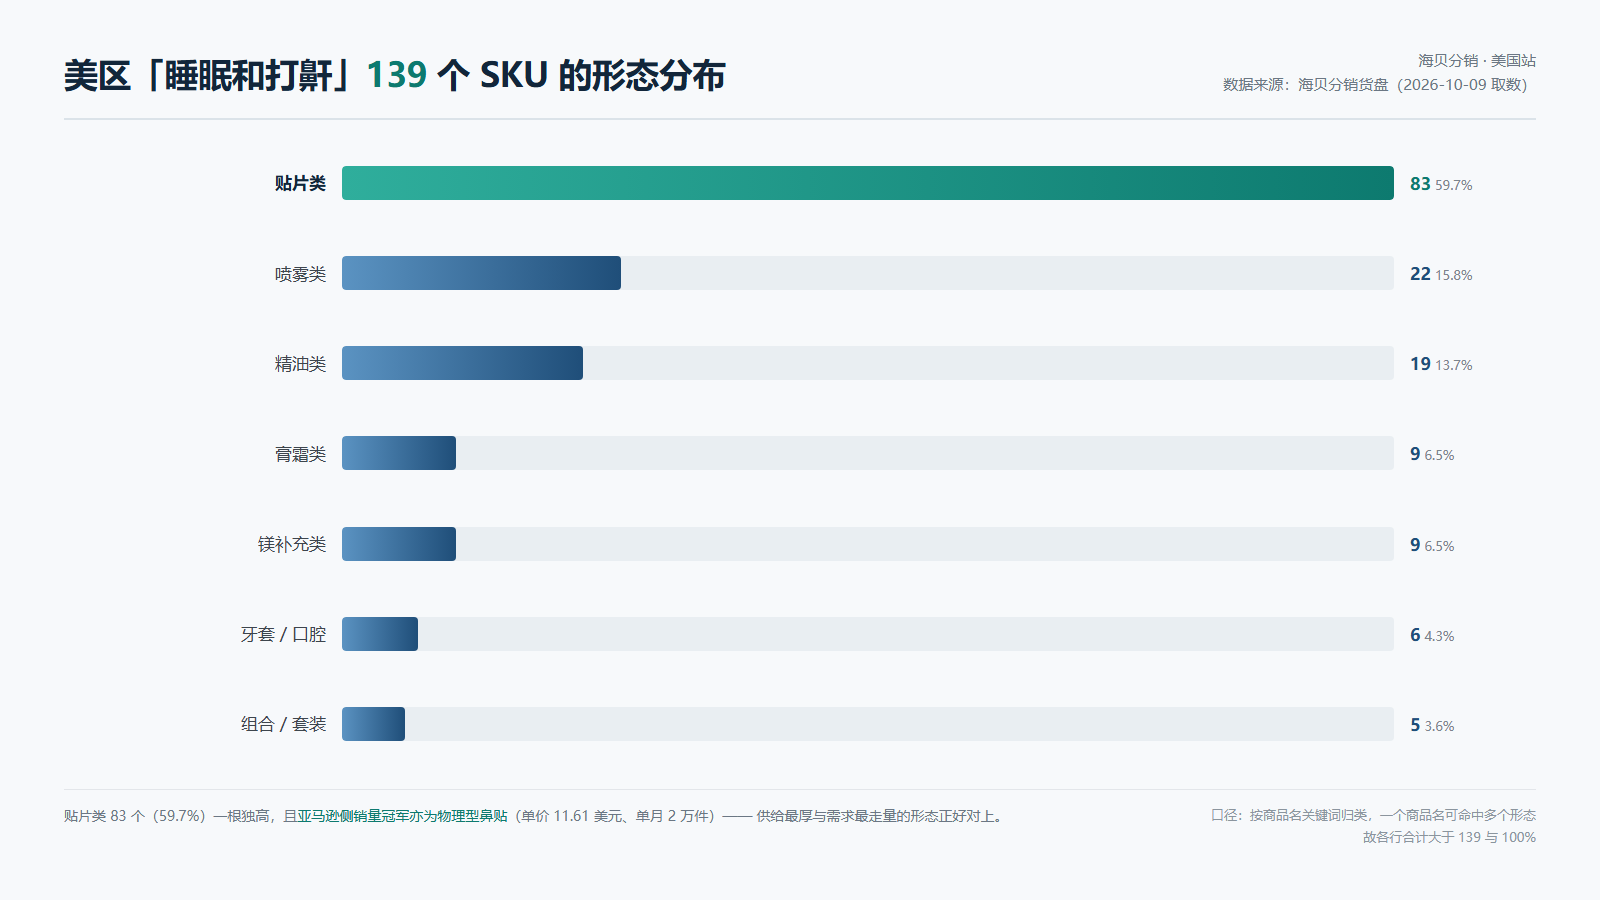
口径说明:按商品名关键词归类,一个商品名可命中多个形态(如「薰衣草精油睡眠贴」同时计入贴片类与精油类),故各行合计大于 139 与 100%。
三、两个结构发现
发现一:一个货主、三个品牌,占满整个美区。139 个 SKU 全部来自同一个货主,集中度 100%。按商品标题的品牌前缀统计:Ximonth 60 个(43.2%)、South Moon 20 个(14.4%)、WoodSleep 19 个(13.7%)、EELHOE 12 个(8.6%)、Houkea 9 个(6.5%)、Wiieey 7 个(5.0%)、Laniska 6 个(4.3%)。前三名合计 99 个,占 71.2%。
这一点和亚马逊侧的数据形成了对照:亚马逊 Top 10 里三家品牌占了 78.1% 的销量,海贝美区的前三个品牌占 71.2%——两边都是「少数品牌主导」的格局。不同的是,亚马逊的头部是靠评论壁垒和多年积累守住的,而货盘的头部是同一个货主的多条产品线。
发现二:产品形态高度集中在贴片,且与亚马逊的销量冠军同构。贴片类 83 个占 59.7%,是全类目最厚的一段。而亚马逊侧的销量冠军恰好也是一款物理型鼻贴(单价 11.61 美元,单月 2 万件)。这说明「低价 + 物理型 + 单次使用」是这个类目最容易走量的形态——货盘的贴片供给正好压在这个形态上。
反过来看,高价段(亚马逊领先品牌价格带上探到 70.99 美元)在货盘里对应的是组合套装(5 个 SKU)和止鼾牙套(6 个 SKU),合计 11 个,供给很薄。这一段适合做小批量测试,不适合走量。
四、选品含义:四个切口,三个坑
基于上面的结构,睡眠类目在美区货盘上有四个可以动手的切口。
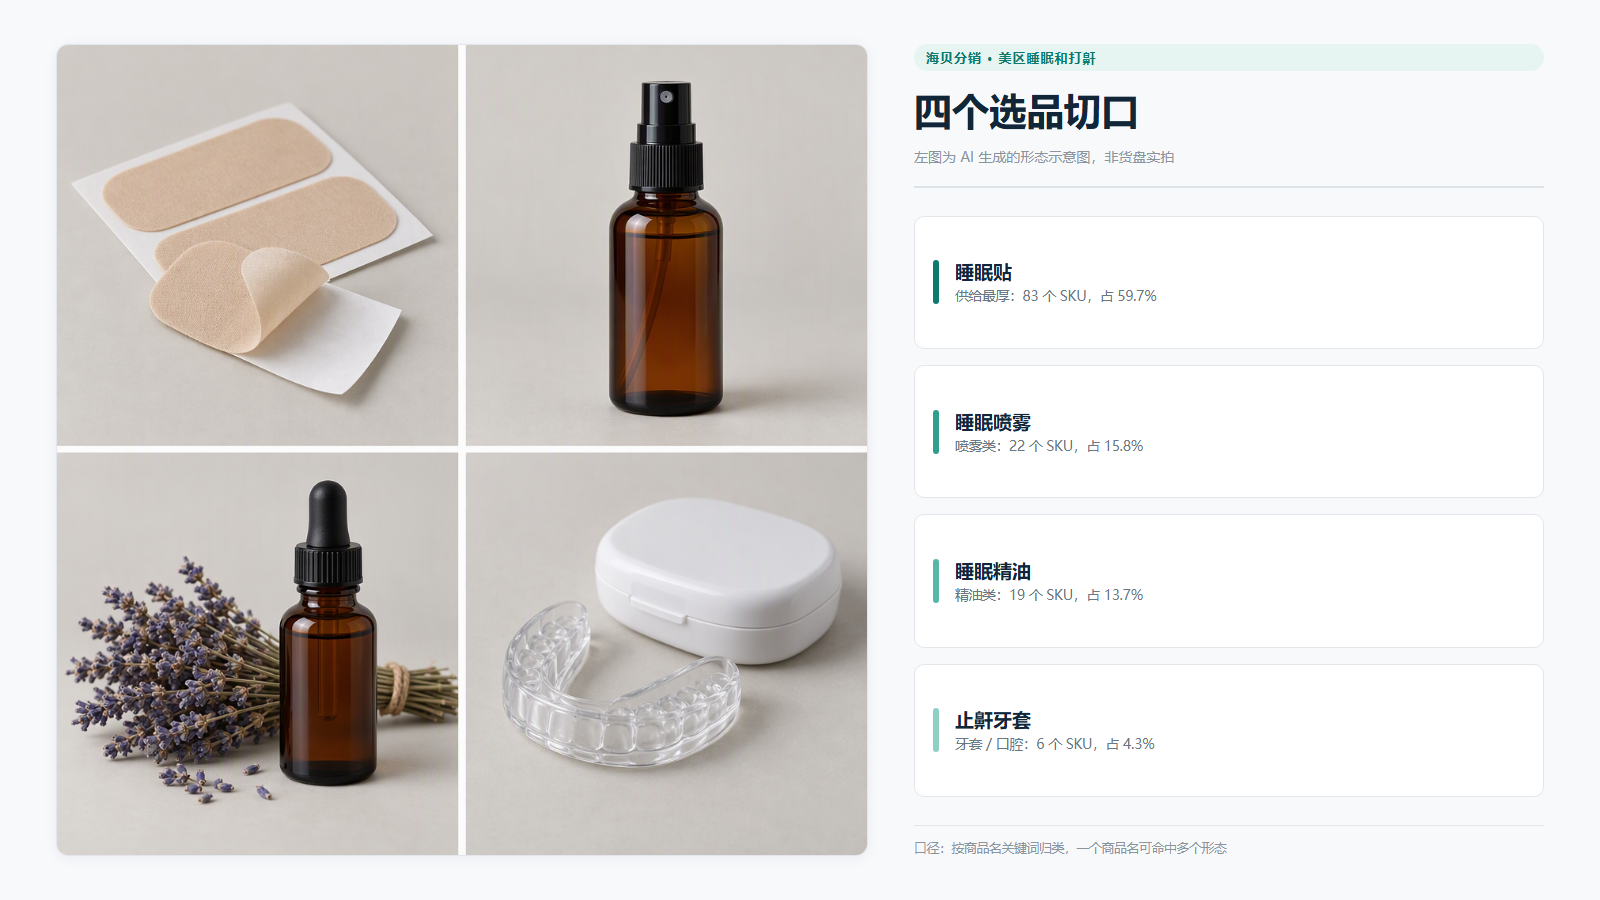
第一个是贴片类(83 个)。供给最厚,且直接对上亚马逊侧最走量的形态。缺点是同质化最严重——Ximonth 一家在这一段铺了 60 个 SKU,选品时要在「形态差异」(鼻贴 / 闭口贴 / 唇贴 / 足贴)上做区分,而不是在「谁更便宜」上。
第二个是喷雾与精油类(41 个)。这一段的价值不在功能,在场景——「睡前仪式感」是社交平台上最好讲的故事,薰衣草、洋甘菊、缬草根这些成分名本身就是内容素材。适合做生活方式类内容。
第三个是镁类(9 个)。SKU 数量最少,但「镁助眠」在海外社媒上的讨论度持续走高,属于供给没跟上热度的位置。做内容前先确认库存与补货周期。
第四个是牙套与闭口贴(6 个)。物理型产品,客单价可以上探,退货原因也相对明确。这一段适合做「小批量测试位」而不是「走量位」。
同时有三个坑要提前避开。
第一是功效宣称红线,这是这一类目最大的风险。美国食品药品监督管理局(FDA)与美国联邦贸易委员会(FTC)对睡眠类产品的宣称有明确边界:不得做疾病治疗或预防的宣称,只能做「结构 / 功能」类陈述,且须附免责声明。货盘商品标题里已经出现「改善夜间睡眠」「缓解打鼾」「帮助快速入睡」「失眠膏」这类表述——这些属于功效宣称,直接搬到广告素材上,在美国有被平台下架和被监管处罚的风险。做这类内容时,讲成分、讲材质、讲使用场景和使用时点,不讲效果承诺。
第二是品类归属。这个类目挂在「保健 > 医疗保健」下,与「膳食补充剂」(独立二级类目)是两条不同的路径。膳食补充剂在美国需要按 FDA 的相应规定做备案;而睡眠贴、喷雾、镁霜这类外用产品走的是化妆品或一般消费品的路径。选品时先确认商品的实际形态与目标站点的监管类别,再决定上架方式——路径选错,后面的认证与合规全部要重做。
第三是儿童相关商品。139 个 SKU 里有面向儿童的产品(如儿童睡眠镁霜、儿童口呼吸矫正贴)。面向儿童的宣传与合规要求比成人严格得多,素材上不要出现儿童使用画面,也不要出现任何针对儿童的疗效表述。
五、美区睡眠货盘里的同款
上面提到的几个切口,在货盘里都有对应的在售商品。下面这批是美国站可以直接一件代发的睡眠类商品,商品名与货盘编码为撰稿时的在售状态;参考价与库存在货盘后台实时显示,前台未登录不展示,故此处不标注。
同款货盘 · 美国站 · 睡眠和打鼾
Ximonth 防打鼾睡眠贴;后台实时价;美国站 · 美国15仓
Ximonth 薰衣草睡眠喷雾;后台实时价;美国站 · 美国15仓
Ximonth 睡眠晚安膏;后台实时价;美国站 · 美国15仓
Ximonth 睡眠闭口贴;后台实时价;美国站 · 美国15仓
EELHOE 止鼾牙套;后台实时价;美国站 · 美国18仓
South Moon 鼻部护理套装;后台实时价;美国站 · 美国15仓
WoodSleep 洋甘菊睡眠精油;后台实时价;美国站 · 美国8仓
Hoygi 睡眠护理镁霜;后台实时价;美国站 · 美国15仓
Laniska 防打鼾睡眠贴;后台实时价;美国站 · 美国15仓
South Moon 薰衣草身体护理喷雾;后台实时价;美国站 · 美国8仓
Wiieey 儿童睡眠镁霜;后台实时价;美国站 · 美国8仓
睡眠和打鼾类目;139 个 SKU;美国站 · 覆盖 11 个国家站点
睡眠和打鼾在海贝分销的货盘列表页可以按类目直接筛选,支持一件代发、本地退货。做这一品类如果在这批 SKU 里找不到合适的价格带或形态,可以在货盘列表页提交货源需求,或通过 1 对 1 选品咨询说明需要的品类、站点与目标价格区间。

睡眠贴占美区货盘睡眠类目六成,美国45至64岁人群39%睡眠不足
英国玩具市场前7个月增长12%,增量逻辑从「押注品类」转向「捕捉窗口」
Wildberries10-11月热销品类推荐
宠物食品出口首次量额双降,对美出口十年缩水25%、越南增长141%
上半年玩具出口下滑11.32%,美国市场逆势增长8.28%
亚马逊虚拟身份验证上线,收到通知后须在14天内完成,逾期账户将被暂停
礼物包装赛道在TikTok美区升温,有商家靠抽绳礼品袋年入千万
手机壳市场持续增长,环保品牌Pela如何让可持续成为消费者买单的理由
90后针灸师把中药皂卖到海外,年营收突破800万美元
澳大利亚汽配市场六大品类机会解读:停产车型、房车与四驱改装需求持续升温